
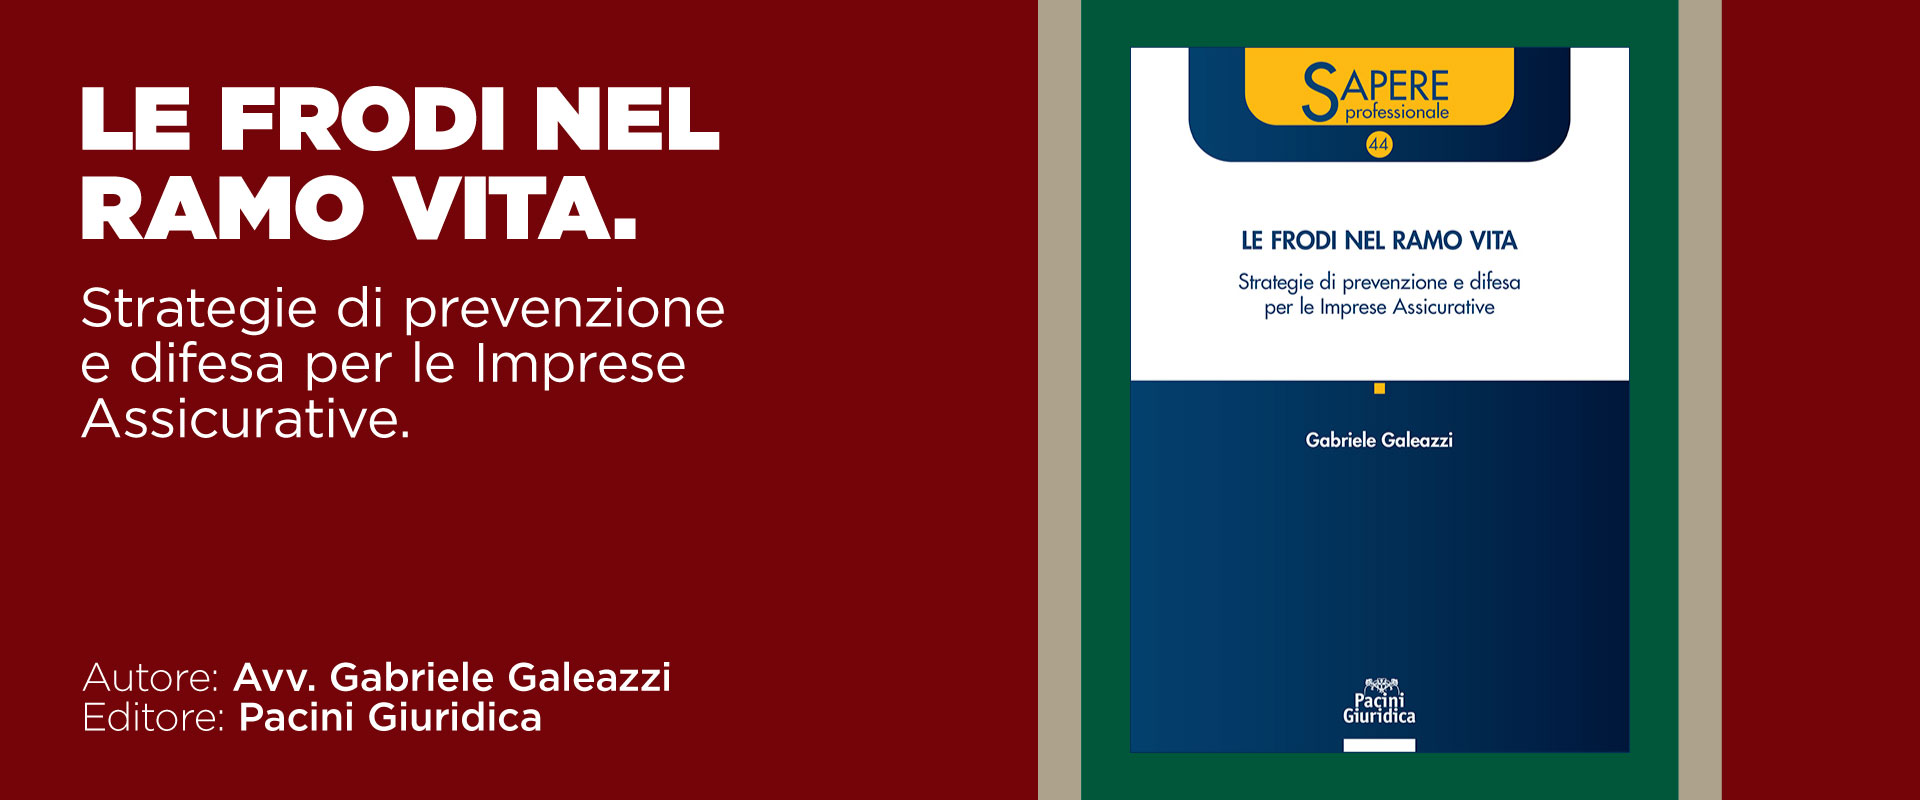
Le frodi assicurative nel ramo Vita rappresentano un fenomeno meno conosciuto rispetto alle frodi nei rami Danni, ma caratterizzato da modalità operative sempre più articolate e da rilevanti implicazioni giuridiche e operative.
Il libro offre una ricostruzione organica delle principali tipologie di frode che possono interessare le polizze Vita: dal furto d’identità alle false sottoscrizioni, dalle variazioni fraudolente dei beneficiari ai riscatti illeciti, fino alle falsificazioni documentali, ai falsi decessi e alle problematiche connesse ai testamenti.
Il lavoro affianca l’analisi giuridica delle diverse fattispecie con un approccio operativo, rivolto all’individuazione delle anomalie e degli indicatori di rischio che possono consentire di intercettare tempestivamente una possibile frode. Ne emerge una lettura del fenomeno che accompagna l’intero ciclo di vita della polizza, dalla fase assuntiva alla gestione del rapporto fino alla liquidazione della prestazione.
Una prospettiva che presenta profili di particolare interesse anche per il mondo dell’intermediazione e del brokeraggio assicurativo.
La conoscenza del cliente, delle sue esigenze assicurative e della storia del rapporto può infatti offrire elementi che il solo dato contrattuale non sempre consente di cogliere.
Una richiesta improvvisa di modifica del beneficiario, il cambiamento dei recapiti o delle coordinate bancarie, un riscatto apparentemente incoerente con le finalità originarie della polizza o l’intervento inatteso di un soggetto terzo possono essere circostanze del tutto legittime. Ma, soprattutto quando si presentano congiuntamente o in rapida successione, possono costituire segnali meritevoli di approfondimento.
È proprio in questa prospettiva che assume particolare rilievo lo scambio informativo tra broker e impresa.
Le informazioni derivanti dalla relazione con il cliente, integrate con i dati contrattuali, le verifiche documentali e gli strumenti di analisi antifrode dell’impresa, possono contribuire a una detection più tempestiva ed efficace.
Il broker non si sostituisce alla funzione antifrode dell’impresa, ma può rappresentare un osservatore qualificato all’interno della filiera assicurativa, in grado di cogliere incoerenze che acquistano significato quando vengono messe in relazione con le informazioni disponibili presso la compagnia.
Vi è poi un ulteriore profilo di interesse per l’intermediario: la corretta tracciabilità delle richieste del cliente, delle modifiche contrattuali, delle interlocuzioni e delle eventuali anomalie rilevate. Un’attenta gestione di questi passaggi contribuisce alla tutela del cliente e, al tempo stesso, alla corretta gestione del rischio professionale dell’intermediario.
La prevenzione delle frodi Vita diventa quindi un terreno di collaborazione tra impresa e broker, nel quale conoscenza del cliente, qualità dell’informazione e tempestività della comunicazione possono rappresentare altrettanti strumenti di prevenzione.