

L’evento di presentazione dell’Osservatorio Europeo degli Intermediari Assicurativi di CGPA Europe è stato dedicato al modello distributivo che caratterizza oggi anche il mercato assicurativo. Sono state analizzate le opportunità di sviluppo e i rischi emergenti di responsabilità civile.
Il 30 ottobre 2025 è stato presentato, a Milano, l’Osservatorio Europeo degli Intermediari Assicurativi di CGPA Europe, compagnia specializzata nell’assicurazione dei rischi di responsabilità civile professionale degli intermediari.
La dodicesima edizione della pubblicazione si apre con un’intervista a Dominique Sizes, ex presidente del BIPAR (la federazione europea degli intermediari assicurativi) sulle prospettive dell’intermediazione assicurativa. Contiene, inoltre, approfondimenti sulla distribuzione assicurativa negli Stati Uniti e sui profili di responsabilità civile professionale nelle fusioni e acquisizioni di società di brokeraggio. Presenta, infine, una panoramica delle sentenze europee più significative e gli ultimi sviluppi di mercato nei diversi Paesi.
L’Osservatorio è stato realizzato con il contributo dei migliori specialisti in materia di responsabilità civile degli intermediari dei sei principali mercati assicurativi nei quali CGPA Europe è uno dei principali attori (Francia, Germania, Italia, Regno Unito, Spagna, Belgio).
L’evento di presentazione della pubblicazione è stato dedicato all’omnicanalità, modello che oggi caratterizza anche la distribuzione assicurativa, di cui sono stati analizzati gli impatti sul modello di business dell’intermediazione, la relazione con i clienti e i profili di responsabilità per l’intermediario.
Nell’intervento introduttivo, Lorenzo Sapigni, Rappresentante Generale per l’Italia ed European Underwriting & Claims Director di CGPA Europe, ha evidenziato che, oltre all’impatto su organizzazione, allocazione delle risorse e strategia di sviluppo, l’omnicanalità rende più complesso il profilo di rischio dell’intermediario. “Con l’omnicanalità”, ha spiegato Sapigni, “crescono gli attori del processo distributivo, si moltiplicano le interazioni sui diversi canali, anche con uno stesso cliente, mentre l’aumento della velocità operativa aumenta inevitabilmente l’esposizione all’errore. Senza contare le criticità collegate all’uso dell’intelligenza artificiale, che sta entrando nel processo distributivo come supporto al lavoro di agenti e broker”. “Nel nuovo scenario”, ha detto Sapigni, “diventerà essenziale per gli intermediari non solo lavorare sulla formazione, che da sempre accompagna l’attività CGPA Europe, ma anche sulla prevenzione adeguando i modelli organizzativi e di gestione per ridurre strutturalmente la rischiosità”.
L’intervento di Sapigni è stato seguito da quelli di Patrizia Contaldo, Direttore dell’Osservatorio sul mercato assicurativo del Centro Baffi – Università Bocconi (Dalla protezione all’omnicanalità: i bisogni prospettici dei clienti) e dell’avvocato Carlo Galantini, dello Studio Galantini & Partners, specializzato in diritto assicurativo (Responsabilità degli intermediari nella distribuzione omnicanale).
“Alla base di un modello omnicanale di successo deve esserci un rapporto fiduciario con il cliente”, ha detto Patrizia Contaldo. “La fiducia si costruisce garantendo che, nel passaggio da un canale all’altro, il cliente ritrovi sempre i passaggi precedenti e che la qualità del servizio sia omogenea nei diversi touchpoint. Sotto l’aspetto organizzativo, il tema centrale è la qualità dell’integrazione: bisogna presidiare i canali attraverso policy e procedure adeguate a salvaguardare l’attività della compagnia e quella dell’intermediario che, oggi, a sua volta, è chiamato a passare dalla multicanalità all’omnicanalità per rispondere alle esigenze dei clienti”.
Carlo Galantini ha fornito alcuni suggerimenti basilari per la tutela degli intermediari: “La normativa impone che la distribuzione assicurativa sia obbligatoriamente svolta ponendo in essere una serie di attività prodromiche, coeve e successive al collocamento di un prodotto, in modo da garantire la protezione del cliente a prescindere da come avviene il contatto e dai soggetti coinvolti. La possibilità, offerta dalle tecnologie digitali, di unificare il processo di collocamento senza soluzioni di continuità tra le diverse fasi non esonera da questo obbligo imprese e intermediari. L’intermediario potrebbe pertanto dover rispondere (con possibili sanzioni da parte di IVASS) delle attività distributive di altri soggetti o svolte attraverso strumenti digitali, compresa la Gen AI”.
“È quindi importante”, ha detto Galantini, “che gli intermediari si organizzino (singolarmente, attraverso i gruppi agenti o le associazioni di categoria) per ricevere un’adeguata informativa sulle modalità di svolgimento delle attività distributive compiute a monte e/o a valle del loro intervento ottenendone idonea prova/traccia digitale. Inoltre, accordi e mandati distributivi che prevedano l’omnicanalità (per una o più fasi) dovrebbero auspicabilmente manlevare l’intermediario da responsabilità non attribuibili al suo operato”.
Galantini ha richiamato infine l’attenzione sulla necessità di verificare se il contratto d’assicurazione per la responsabilità civile dell’intermediario contenga eventuali patti limitativi dei rischi derivanti dalla partecipazione a modelli distributivi omnicanale.
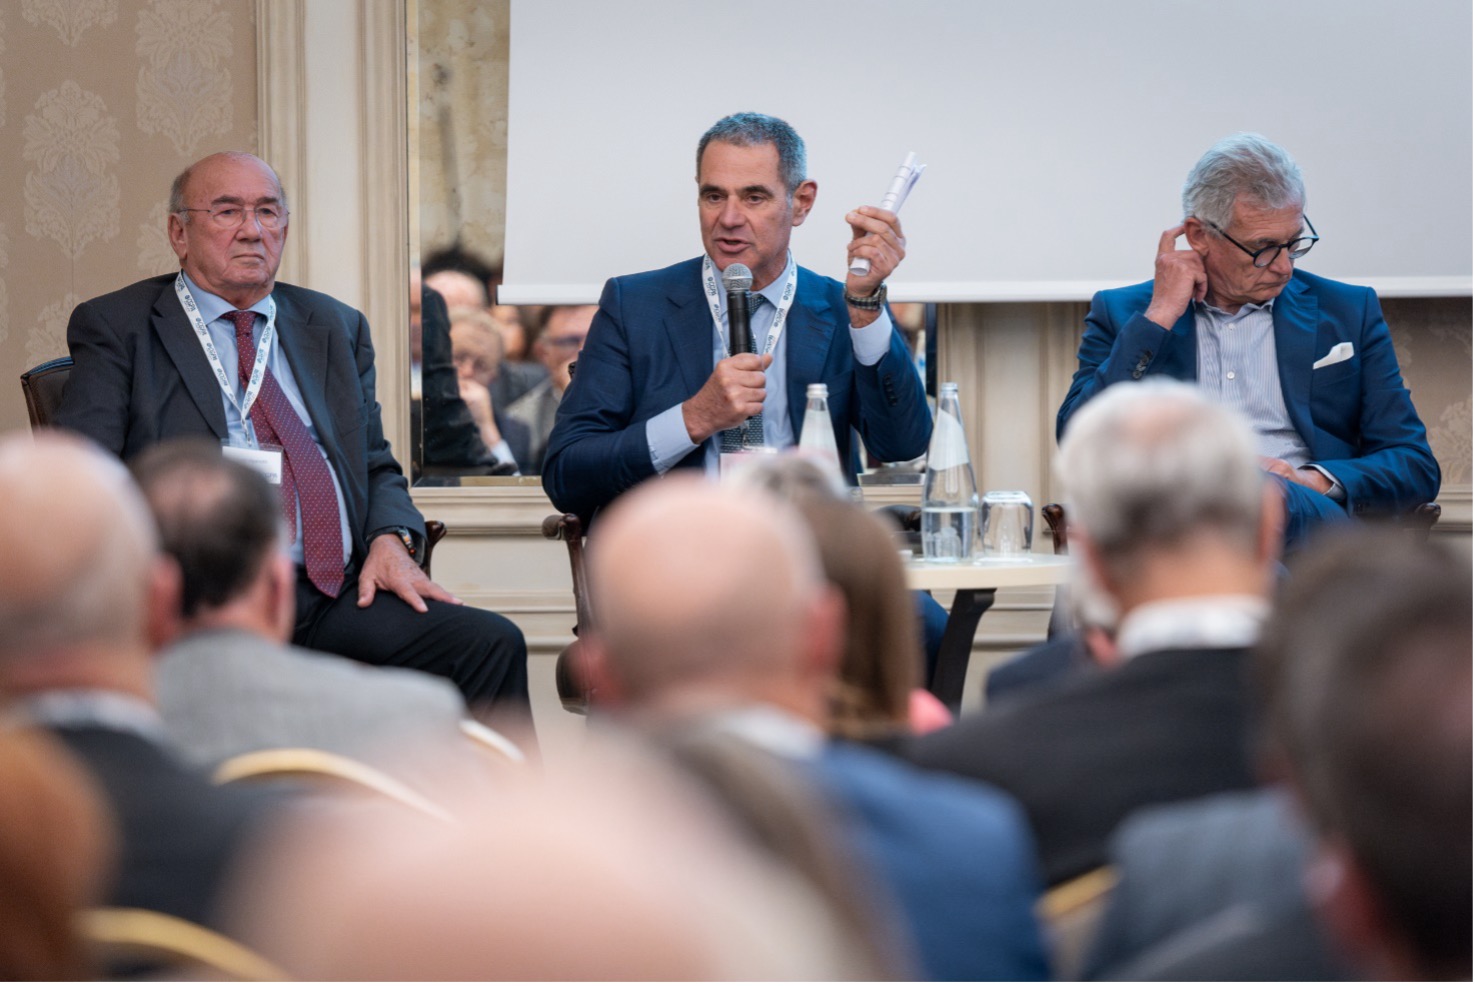
L’evento di presentazione dell’Osservatorio è stato chiuso da una tavola rotonda dedicata alla relazione con il cliente nell’omnicanalità tra obblighi normativi e proattività commerciale. Al confronto, moderato da Maria Rosa Alaggio, direttore responsabile di Insurance Review, hanno partecipato Ennio Busetto, Presidente AAA (Associazione Agenti Allianz); Antonio Canu, Vice Presidente ASAP (Associazione degli Agenti Professionisti); Ernesto Erba, Vice-Presidente Gruppo Agenti HDI; Alessandro Lazzaro, Presidente Unione Agenti AXA; Laura Puppato, Delegata ai rapporti istituzionali e sindacali AGIT (Agenti Groupama Italia); Flavio Sestilli, Presidente AIBA; Enrico Ulivieri, Presidente Gruppo Agenti Zurich; Luigi Viganotti, Presidente ACB.
Di seguito, in sintesi, l’intervento del Presidente Sestilli:
“I dati ANIA non lasciano spazi a dubbi: dei 168 miliardi di raccolta premi del 2024 (120 nei rami vita e 48 dei rami danni) soltanto il 3% è arrivato dai canali digitali diretti. Da quando le compagnie hanno lanciato i canali diretti, la distribuzione non è cambiata: broker e agenti restano centrali. La prevista rivoluzione non c’è stata: agenti e broker hanno dimostrato di essere insostituibili. Ogni discorso sull’omnicanalità deve partire da questo dato, perché se è vero che gli intermediari sono il perno del sistema distributivo, certamente per i rami danni, è dagli intermediari che dipenderà la valorizzazione del nuovo modello.
Per le società di brokeraggio, questo significa anzitutto investire nelle tecnologie digitali per rendere efficace- efficiente la gestione e lo sviluppo della relazione con il cliente. Omnicanalità vuol dire broker al centro con il digitale che caratterizza una parte rilevante del percorso assicurativo: ricevimento delle richieste, confronto dei testi di polizza, gestione dei sinistri, aree riservate per i clienti, contatto con le compagnie.
Credo che, una volta definiti i profili di responsabilità e consolidati i processi per renderli conformi alla normativa, l’omnicanalità renderà ancora più centrale la professionalità dei broker. Tutti dovremo però imparare a fare più prevenzione, ad avere più attenzione alla sostenibilità e accrescere la nostra competenza professionale. L’omnicanalità è una bella sfida che, grazie agli strumenti disponibili e alle nostre capacità, ci aiuterà a migliorare sempre di più”.